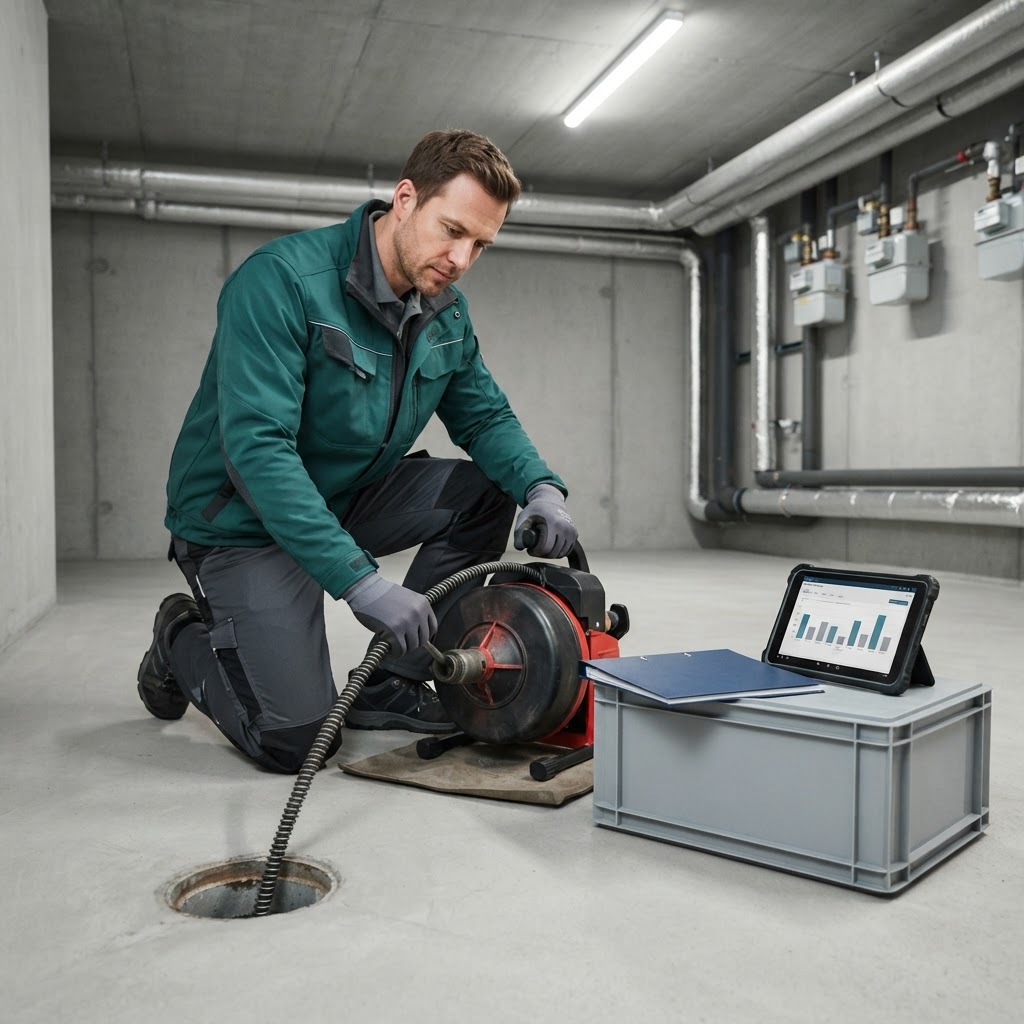
Viele Rohrreinigungs- und Kanalservicebetriebe gehen davon aus, dass reine Reinigungsleistungen nicht zur Bauwirtschaft gehören. Das Bundesarbeitsgericht hat diese Annahme mit einer aktuellen Entscheidung deutlich eingeschränkt. Seit dem Urteil vom 20.05.2026 (BAG 10 AZR 147/25) steht fest: Rohrreinigung innerhalb von Gebäuden kann eine bauliche Instandsetzung sein – und damit die SOKA-Bau-Pflicht bei Rohrreinigung auslösen.
Wichtig vorab: Eine pauschale Pflicht für alle Betriebe gibt es nicht. Ob ein Unternehmen zu den Sozialkassen der Bauwirtschaft Beiträge zahlen muss, hängt vom tatsächlichen Tätigkeitsbild im jeweiligen Kalenderjahr ab. Wenn „SOKA-Bau-Pflicht“ gesagt wird, ist damit die Beitragspflicht nach dem Tarifvertrag über das Sozialkassenverfahren im Baugewerbe (VTV) gemeint – also die Pflicht, Beiträge an die Sozialkassen der Bauwirtschaft (Urlaubskasse, Zusatzversorgung, Berufsbildung) abzuführen.
Ebenso wichtig: Hat ein Betrieb in der Vergangenheit überwiegend VTV-erfasste Tätigkeiten erbracht und sind die Ansprüche noch nicht verfallen, können rückwirkende SOKA-Bau-Beiträge gefordert werden. Genau hier liegt das wirtschaftliche Risiko, das dieser Beitrag einordnet.
Was hat das Bundesarbeitsgericht entschieden?
Mit Urteil vom 20.05.2026, Az. 10 AZR 147/25, hat der Zehnte Senat des Bundesarbeitsgerichts entschieden, dass Rohrreinigungsarbeiten innerhalb von Gebäuden zur Beseitigung von Verstopfungen grundsätzlich als bauliche Instandhaltung beziehungsweise Instandsetzung vom betrieblichen Geltungsbereich des VTV erfasst sein können.
Der Sachverhalt in Kürze
- Der beklagte Betrieb führte mindestens 65 Prozent seiner Gesamtarbeitszeit Rohrreinigungen innerhalb von Gebäuden aus.
- Eingesetzt wurden unter anderem Fräsköpfe auf Welle, Akkuschrauber, manuelle bzw. motorisierte Verfahren und Druckluftpistolen.
- Gegenstand waren die Beseitigung von Verstopfungen sowie daneben teilweise Rohrsanierungen.
Das Ergebnis
Das BAG verurteilte den Betrieb für den Zeitraum Dezember 2018 bis Mai 2021 zu SOKA-Bau-Beiträgen in Höhe von 97.653 Euro. Weitergehende Forderungen für Dezember 2017 bis November 2018 waren im konkreten Verfahren nicht mehr durchsetzbar – nicht, weil die Tätigkeit dort anders zu bewerten gewesen wäre, sondern weil tarifliche Verfallfristen eingriffen.
Dieser Unterschied ist für die Praxis zentral: Der zugesprochene Betrag zeigt die Größenordnung, die bei einem mittelständischen Betrieb innerhalb von rund zweieinhalb Jahren entstehen kann. Die verfallenen Ansprüche zeigen zugleich, dass Fristen die einzige wirksame Begrenzung nach hinten darstellen.
Das Urteil schafft kein neues Gesetz. Es legt den bereits geltenden VTV aus. Genau deshalb wirkt es faktisch in die Vergangenheit: Was der VTV schon immer erfasste, wurde nun höchstrichterlich konkretisiert.
Warum kann Rohrreinigung eine Bauleistung sein?
Der VTV erfasst nicht nur das Errichten von Bauwerken, sondern auch deren bauliche Instandhaltung und Instandsetzung. Verständlich formuliert: Instandhaltung bedeutet, ein Gebäude in einem funktionsfähigen Zustand zu halten. Instandsetzung bedeutet, einen funktionsfähigen Zustand wiederherzustellen, wenn er beeinträchtigt ist.
Ein einfaches Beispiel: Ist ein Abflussrohr durch Ablagerungen oder Fremdkörper verstopft, kann das Gebäude seine Funktion nicht mehr vollständig erfüllen. Wird die Nutzbarkeit durch mechanische Reinigung wiederhergestellt, kann dies bauliche Instandsetzung sein.
Entscheidend sind nach der Rechtsprechung zwei Aspekte:
- Der Zweck der Arbeit: Sie dient der Erhaltung oder Wiederherstellung der bestimmungsgemäßen Nutzbarkeit des Gebäudes.
- Die Arbeitsmethode: Sie erfolgt mit baugewerblich geprägten Arbeitsmitteln und Verfahren – etwa Fräsköpfen, Spiralen, Fräsmaschinen oder Druckluftwerkzeugen.
Zwei häufige Fehlannahmen hat das BAG dabei ausgeräumt:
- Es ist nicht erforderlich, dass die Rohrsubstanz selbst verändert, repariert oder erneuert wird. Die reine Wiederherstellung der Funktion kann genügen.
- Es muss kein vollständiger Rohrverschluss vorliegen. Auch eine lediglich eingeschränkte Nutzbarkeit, etwa ein schlecht ablaufender Abfluss, kann ausreichen.
Für die Rohrreinigung SOKA-Bau-Beitragspflicht bedeutet das: Nicht erst Rohrsanierung, Austausch oder Reparatur, sondern bereits die mechanische Beseitigung einer Verstopfung im Gebäude kann als Bauleistung zählen.
Welche Tätigkeiten sind besonders risikobehaftet?
Die folgende Übersicht ordnet typische Leistungen von Rohr-, Kanal- und Sanierungsbetrieben ein. Sie ersetzt keine Einzelfallprüfung, zeigt aber, wo die Aufmerksamkeit liegen sollte.
| Tätigkeit | SOKA-Bau-Risiko | Praktische Einordnung |
|---|---|---|
| Mechanische Rohrreinigung innerhalb von Gebäuden (Spirale, Fräskopf, Fräsmaschine, Druckluft) | Hoch | Kernfall des BAG-Urteils; bauliche Instandsetzung bei Wiederherstellung der Gebäudefunktion |
| Rohr- und Kanalreinigung außerhalb von Gebäuden | Hoch | Grundstücksentwässerung und Kanalanlagen zählen regelmäßig zum baulichen Bereich |
| Kanalreinigung mit Hochdruck- oder Spültechnik | Erhöht bis hoch | Bei baugewerblich geprägter Technik und Instandsetzungszweck typischerweise erfasst |
| Wurzelbeseitigung und Fräsarbeiten | Hoch | Mechanischer Eingriff zur Wiederherstellung der Funktion; typische baugewerbliche Methode |
| Rohrsanierung, Inliner und Kurzliner | Sehr hoch | Klassische bauliche Instandsetzung; besonders deutlich vom VTV erfasst |
| Reparatur, Austausch und Aufgrabung | Sehr hoch | Eindeutig bauliche Leistungen (Tief- und Rohrleitungsbau) |
| Kamerabefahrung, Inspektion und Dichtheitsprüfung | Mittel | Als Zusammenhangs- oder Vorbereitungstätigkeit relevant, insbesondere wenn mit Sanierung verbunden |
| Leckageortung im Zusammenhang mit Wasserschaden, Reparatur, Sanierung oder Bautrocknung | Erhöht | Als integrierter Bestandteil einer Bau- oder Trocknungsleistung dem Gesamtvorgang zuzurechnen |
| Isolierte Leckageortung ohne eigene Bau-, Sanierungs- oder Reparaturleistung | Einzelfallprüfung erforderlich | Nicht automatisch erfasst; keine pauschale Aussage möglich |
| Reines einfaches Spülen ohne mechanisch oder baugewerblich geprägte Arbeitsmittel | Einzelfallprüfung erforderlich | Nicht automatisch erfasst; Abgrenzung zur Reinigungsleistung im engeren Sinn |
Für SOKA-Bau Kanalreinigung und SOKA-Bau Rohrsanierung gilt: Diese Leistungen waren schon vor dem Urteil in der Regel als bauliche Leistungen einzuordnen. Neu ist vor allem die klare Erfassung der Innenrohrreinigung.
Wann gilt ein Betrieb als SOKA-Bau-pflichtig?
Maßgeblich ist die arbeitszeitliche Überwiegensprüfung. Ein Betrieb fällt unter den VTV, wenn im jeweiligen Kalenderjahr mehr als 50 Prozent der betrieblichen Gesamtarbeitszeit auf vom VTV erfasste Tätigkeiten entfallen. Gerechnet wird über alle gewerblichen Arbeitnehmerinnen und Arbeitnehmer hinweg, nicht je Auftrag oder je Kunde.
Nicht entscheidend sind dagegen:
- der Umsatz oder das Rechnungsvolumen einzelner Leistungsarten,
- die Gewerbeanmeldung oder die Handwerksrolleneintragung,
- der Firmenname oder die Außendarstellung im Internet.
Ein Betrieb, der sich als „Rohrreinigungsservice“ bezeichnet und 60 Prozent seiner Arbeitsstunden mit mechanischer Innenrohrreinigung verbringt, kann beitragspflichtig sein. Ein Betrieb mit identischem Namen, der überwiegend Wartungsverträge für Fettabscheider oder rein chemische Reinigung erbringt, möglicherweise nicht.
Kalenderjahrbezogene Prüfung
Die Prüfung erfolgt für jedes Kalenderjahr getrennt. Ein Betrieb kann in einem Jahr beitragspflichtig sein und im nächsten nicht – etwa weil sich das Leistungsportfolio verschoben hat oder ein großer Sanierungsauftrag den Arbeitszeitanteil verändert hat. Das bedeutet auch: Wer heute unter 50 Prozent liegt, kann für frühere Jahre dennoch betroffen sein.
Auswertungsgrundlagen
Die Arbeitszeitanteile lassen sich in der Regel aus vorhandenen Betriebsdaten rekonstruieren. Als Grundlagen kommen insbesondere in Betracht:
- Stundenzettel
- digitale Zeiterfassung
- Monteurberichte
- Auftragsdaten
- Tourenplanung
- Rechnungspositionen
- Baustellen- und Einsatzprotokolle
- GPS- und Fahrzeugdaten
- Leistungsbeschreibungen
Je vollständiger diese Unterlagen sind, desto belastbarer ist die eigene Position – sowohl für den Fall, dass eine Beitragspflicht besteht, als auch für den Fall, dass sie nicht besteht.
Gilt die Ausnahme für SHK- und Installateurbetriebe?
Der VTV enthält Ausnahmen für bestimmte Gewerke, darunter Betriebe des Installateur- und Heizungsbauergewerbes. Viele Rohrreinigungsbetriebe sind aus SHK-Betrieben hervorgegangen oder betreiben beide Bereiche parallel. Die Hoffnung, damit „automatisch“ aus dem VTV herauszufallen, trägt jedoch nicht.
Die Ausnahme greift nur, wenn der Betrieb tatsächlich überwiegend durch das Installateur- und Heizungsbauergewerbe geprägt ist. Die bloße Bezeichnung als SHK-Betrieb, die Eintragung in der Handwerksrolle oder die Gewerbeanmeldung reichen nicht aus.
Relevante Indizien für die tatsächliche Prägung sind unter anderem:
- der Anteil der SHK-Kernleistungen (Installation von Sanitär-, Heizungs- und Klimaanlagen) an der Gesamtarbeitszeit,
- die Qualifikation der Beschäftigten (Anlagenmechaniker SHK, Gas-Wasser-Installateure),
- die Meister- und Gesellenstruktur im Betrieb,
- die fachliche Anleitung der Arbeiten durch SHK-Fachkräfte,
- die betriebliche Organisation (Werkstatt, Lager, Ausstattung),
- das Leistungsangebot und
- die tatsächliche Arbeitsausführung vor Ort.
Ein wesentlicher Punkt für die Praxis: Die Darlegungs- und Beweislast für die Ausnahme trägt der Arbeitgeber. Wer sich auf die SHK-Ausnahme berufen will, muss die Prägung des Betriebs mit Unterlagen belegen können – nicht SOKA-Bau muss das Gegenteil nachweisen.
Können Beiträge rückwirkend verlangt werden?
Ja, grundsätzlich kann das möglich sein. Die Rückwirkung entsteht dabei nicht, weil das BAG eine neue Pflicht geschaffen hätte. Der VTV galt bereits in den betroffenen Jahren. Das Gericht hat lediglich klargestellt, wie die vorhandene Regelung auf Rohrreinigungsarbeiten anzuwenden ist.
Die Folge: Betriebe, die in zurückliegenden Kalenderjahren überwiegend VTV-erfasste Tätigkeiten erbracht und keine Beiträge gezahlt haben, können für diese Zeiträume in Anspruch genommen werden – sofern die Ansprüche noch nicht verfallen sind.
Begrenzung durch Ausschluss- und Verfallfristen
Die wichtigste Begrenzung sind die tariflichen Ausschluss- und Verfallfristen des VTV. Sie führen dazu, dass Beitragsansprüche nach Ablauf bestimmter Zeiträume nicht mehr geltend gemacht werden können. Im entschiedenen Fall betraf das die Monate Dezember 2017 bis November 2018.
Wie weit die Rückwirkung im Einzelfall reicht, lässt sich nur nach Prüfung mehrerer Faktoren sagen:
- der Fälligkeit der jeweiligen Beiträge,
- der im jeweiligen Zeitraum geltenden VTV-Fassung,
- einer möglichen Hemmung der Fristen, etwa durch Verhandlungen oder Verfahren,
- des Verfahrensverlaufs, insbesondere wann SOKA-Bau erstmals Ansprüche geltend gemacht hat.
Zeitkritisch handeln
Erhält ein Betrieb ein Schreiben, ein Auskunftsersuchen, eine Anhörung oder eine Klage von SOKA-Bau, sollte zeitnah gehandelt werden. Fristen im Verfahren sind kurz, und unbeantwortete Auskunftsersuchen können dazu führen, dass Beiträge auf Basis von Mindestbeiträgen oder geschätzten Bemessungsgrundlagen festgesetzt werden. Fehlende oder unvollständige Lohn- und Tätigkeitsunterlagen erhöhen dieses Risiko erheblich.
Was sollten Rohrreinigungsbetriebe jetzt tun?
Die folgende Checkliste hilft, die eigene Situation strukturiert zu bewerten – unabhängig davon, ob SOKA-Bau sich bereits gemeldet hat oder nicht.
-
Tätigkeiten vollständig erfassen und sauber voneinander trennen. Legen Sie fest, welche Leistungsarten Ihr Betrieb erbringt: Innenrohrreinigung, Kanalreinigung, Sanierung, Inspektion, Leckageortung, Wartung. Jede Kategorie sollte in Zeiterfassung und Auftragssystem eindeutig zugeordnet werden können. Ohne diese Trennung ist keine belastbare Überwiegensprüfung möglich.
-
Arbeitszeitanteile je Kalenderjahr auswerten. Ermitteln Sie für jedes noch nicht verfallene Kalenderjahr, wie viel Prozent der Gesamtarbeitszeit auf voraussichtlich VTV-erfasste Tätigkeiten entfallen. Nutzen Sie dafür Stundenzettel, Zeiterfassung, Monteurberichte und Rechnungspositionen. Das Ergebnis zeigt, ob und für welche Jahre ein Risiko besteht.
-
Eingesetzte Verfahren und Arbeitsmittel dokumentieren. Halten Sie fest, mit welchen Werkzeugen und Methoden gearbeitet wird – Spirale, Fräse, Hochdruck, Kamera, chemische Verfahren. Die Arbeitsmethode ist ein zentrales Kriterium für die Einordnung als Bauleistung. Fahrzeugausstattung, Gerätelisten und Leistungsbeschreibungen sind hier hilfreiche Belege.
-
Eine mögliche SHK-Ausnahme anhand der tatsächlichen Betriebsstruktur prüfen. Stellen Sie zusammen, welche Qualifikationen Ihre Beschäftigten haben, wer die Arbeiten fachlich anleitet und welchen Anteil klassische SHK-Leistungen einnehmen. Prüfen Sie ehrlich, ob der Betrieb tatsächlich überwiegend SHK-geprägt ist. Nur dann lässt sich die Ausnahme mit Aussicht auf Erfolg geltend machen.
-
Lohn-, Zeit- und Auftragsunterlagen vollständig sichern. Bewahren Sie alle Unterlagen der noch relevanten Kalenderjahre geordnet und zugriffsbereit auf. Fehlende Unterlagen können dazu führen, dass SOKA-Bau Beiträge schätzt oder Mindestbeiträge ansetzt. Vollständige Dokumentation ist zugleich Ihr wichtigstes Verteidigungsmittel, falls Sie eine Beitragspflicht bestreiten.
-
SOKA-Bau-Schreiben, Auskunftsersuchen und Beitragsforderungen fristgerecht fachlich prüfen lassen. Reagieren Sie auf jedes Schreiben innerhalb der gesetzten Frist und lassen Sie es vorher fachlich bewerten. Unbedachte Angaben können Ihre Position verschlechtern, verspätete Antworten führen zu Schätzungen. Bei Klagen oder hohen Forderungen sollte frühzeitig eine auf das Sozialkassenverfahren spezialisierte anwaltliche Vertretung eingebunden werden.
Fazit
Das BAG-Urteil macht deutlich: Auch Rohrreinigung kann eine SOKA-Bau-pflichtige Bauleistung sein. Entscheidend ist nicht die Bezeichnung des Betriebs, sondern die tatsächlich überwiegend ausgeübte Tätigkeit, die konkrete Arbeitsmethode und – bei einer möglichen Ausnahme – die tatsächliche Prägung als SHK-Betrieb. Unternehmen sollten ihre Tätigkeits- und Arbeitszeitstruktur jetzt kalenderjahrbezogen prüfen und Unterlagen sichern, bevor daraus rückwirkende Beitragsforderungen entstehen.
Sie möchten die SOKA-Bau-Risiken Ihrer Lohnabrechnung und Betriebsstruktur strukturiert prüfen? Wir unterstützen Sie bei der Aufbereitung von Tätigkeitszeiten, der Dokumentation von Unterlagen und der lohnseitigen Einordnung – einschließlich der Umstellung auf Baulohnabrechnung, falls eine Beitragspflicht besteht. Eine rechtliche Vertretung oder verbindliche Rechtsberatung erfolgt bei Bedarf durch spezialisierte Rechtsanwältinnen und Rechtsanwälte. Unverbindlich Kontakt aufnehmen
Häufige Fragen zur SOKA-Bau-Pflicht bei Rohrreinigung
Ist jeder Rohrreinigungsbetrieb SOKA-Bau-pflichtig?
Nein. Eine Beitragspflicht besteht nur, wenn im jeweiligen Kalenderjahr arbeitszeitlich überwiegend – also mit mehr als 50 Prozent der Gesamtarbeitszeit – vom VTV erfasste Tätigkeiten ausgeführt wurden. Das ist für jeden Betrieb und jedes Jahr gesondert zu prüfen.
Was hat das BAG im Urteil 10 AZR 147/25 entschieden?
Das Bundesarbeitsgericht hat am 20.05.2026 entschieden, dass Rohrreinigungsarbeiten innerhalb von Gebäuden zur Beseitigung von Verstopfungen grundsätzlich bauliche Instandhaltung bzw. Instandsetzung im Sinne des VTV sein können. Der betroffene Betrieb wurde zu Beiträgen von 97.653 Euro für Dezember 2018 bis Mai 2021 verurteilt.
Kann SOKA-Bau Beiträge rückwirkend verlangen?
Grundsätzlich ja. Das Urteil schafft keine neue Pflicht, sondern legt den bereits geltenden VTV aus. Forderungen für zurückliegende, noch nicht verfallene Zeiträume sind daher möglich. Begrenzt werden sie durch tarifliche Ausschluss- und Verfallfristen, deren Reichweite im Einzelfall zu prüfen ist.
Gilt die Ausnahme für SHK-Betriebe automatisch?
Nein. Die Ausnahme für das Installateur- und Heizungsbauergewerbe greift nur, wenn der Betrieb nach seiner tatsächlichen Organisation, Tätigkeit und Qualifikation der Beschäftigten überwiegend diesem Gewerbe zuzuordnen ist. Firmenbezeichnung, Handwerksrolleneintrag oder Gewerbeanmeldung allein reichen nicht aus; die Beweislast trägt der Arbeitgeber.
Ist Leckageortung SOKA-Bau-pflichtig?
Das ist gesondert zu prüfen. Erfolgt die Leckageortung als Bestandteil einer Reparatur-, Sanierungs- oder Trocknungsleistung, besteht ein erhöhtes Risiko der Erfassung. Für rein isolierte Ortungsleistungen ohne anschließende Bauleistung lässt sich keine pauschale Aussage treffen; hier ist eine Einzelfallprüfung erforderlich.
Rechtliche Grundlagen und Quellen
- Bundesarbeitsgericht, Urteil vom 20.05.2026, 10 AZR 147/25
- VTV – Tarifvertrag über das Sozialkassenverfahren im Baugewerbe
- Hinweis: Die konkrete Einordnung eines Betriebs hängt vom tatsächlichen Tätigkeitsbild und der im jeweiligen Zeitraum geltenden VTV-Fassung ab. Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechtsberatung.